Une facture imprévue, une réparation qui ne peut pas attendre: quand le temps presse, on cherche un mini prêt virement immédiat au Québec pour recevoir l’argent sans attendre un chèque.
L’idée est simple, mais les détails comptent. Voici ce qu’est ce type de prêt, comment le virement Interac se déroule vraiment, quelles sont les conditions et à quoi faire attention avant de signer.
Qu’est-ce qu’un mini prêt virement immédiat
Ce type de prêt est un petit prêt à la consommation dont les fonds vous sont envoyés par virement Interac, directement dans votre compte bancaire, une fois la demande approuvée. Le mot «immédiat» décrit surtout le mode de paiement: on ne vous poste rien et on ne vous fait pas passer à une succursale.
Beaucoup de gens cherchent un «mini prêt virement immédiat Québec» pour une raison simple: tout se passe en ligne, de chez soi ou depuis un téléphone. Vous remplissez un formulaire, le prêteur analyse votre dossier, puis vous recevez une offre. Rien n’est versé tant que vous n’avez pas lu et accepté les conditions.
À quoi sert ce type de prêt
Les gens y ont recours pour de petites urgences: une réparation de voiture, une facture d’électricité en retard, des frais de dentiste, un décalage avant la prochaine paie. Ce n’est pas un outil pour de gros projets. Il convient à un besoin précis, court, qu’on sait comment rembourser.
Ce que «immédiat» veut dire, et ne veut pas dire
Le virement est rapide, mais il n’est pas magique. Entre l’analyse du dossier, l’approbation et l’arrivée des fonds, il y a des étapes. Un prêt virement immédiat ne signifie pas que l’approbation est automatique, ni que l’argent apparaît à la seconde près. Le délai varie selon le prêteur et votre banque.
Comment fonctionne le virement Interac instantané
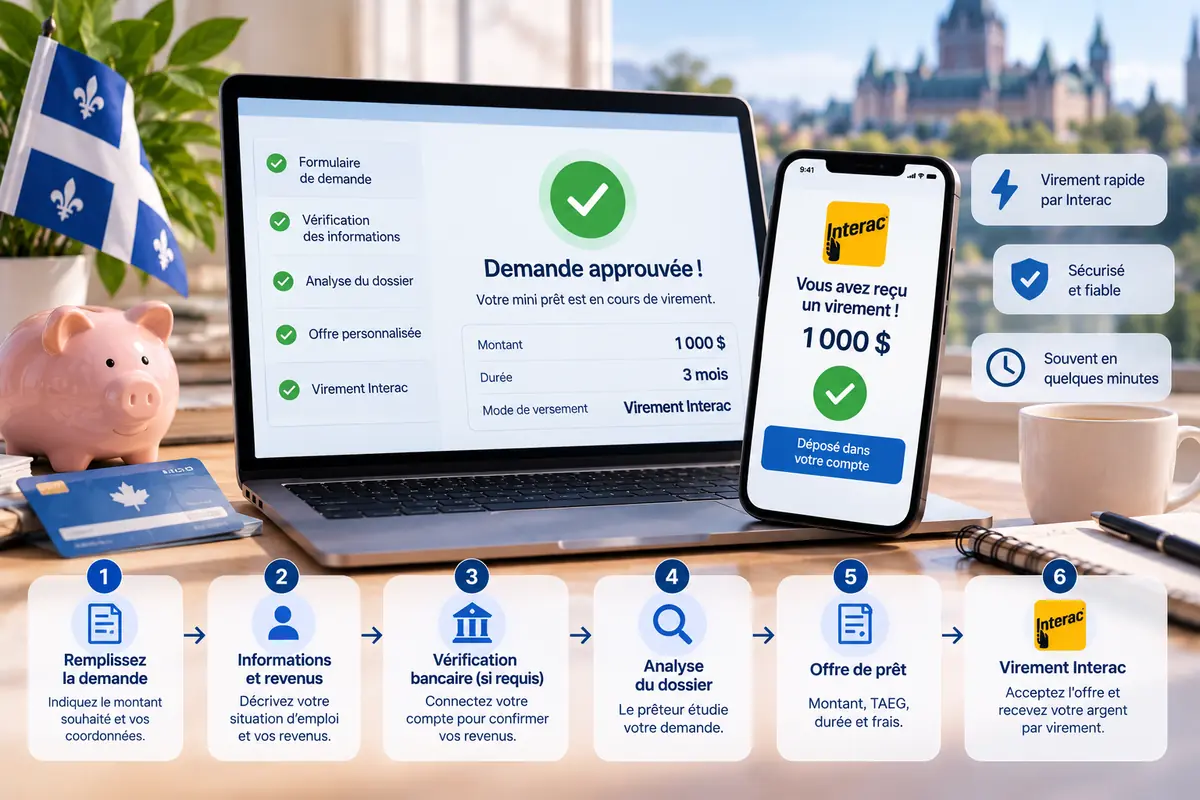
Le virement Interac permet d’envoyer de l’argent d’un compte à un autre au Canada avec une adresse courriel ou un numéro de téléphone. Une fois votre prêt approuvé, le prêteur initie le virement.
Selon votre configuration, les fonds sont déposés automatiquement ou vous devez accepter le virement en répondant à la question de sécurité.
Le virement passe par le réseau Interac, que la plupart des institutions financières du Québec utilisent déjà. Vous n’avez rien à installer.
Avec le dépôt automatique activé, les choses vont généralement plus vite. Sans lui, il faut accepter le virement vous-même, et c’est cette étape qui allonge parfois l’attente.
Délais réels selon votre institution bancaire
Dans bien des cas, l’argent arrive en quelques minutes. Mais ce n’est pas garanti. Certaines institutions traitent les virements plus lentement, ajoutent des vérifications de sécurité ou appliquent des limites de montant.
Les heures de la journée et les jours fériés peuvent aussi jouer. Vérifiez auprès de votre institution.
Un petit conseil: si vous attendez le virement, gardez votre téléphone à portée de main. Interac envoie une notification par courriel ou par texto, et il faut parfois répondre à une question de sécurité.
Beaucoup de gens croient que l’argent «n’est pas arrivé» alors que l’avis dort dans leurs courriels indésirables. Jetez-y un coup d’œil avant de rappeler qui que ce soit.
Horaires et fin de semaine
Le virement Interac lui-même fonctionne tous les jours, mais le prêteur doit analyser votre demande. Hors des heures de bureau, l’analyse peut attendre au prochain jour ouvrable.
Un prêt virement immédiat déposé le samedi soir peut donc être traité seulement le lundi, selon le prêteur. Lisez les heures de traitement avant de compter sur une date précise.
Conditions d’éligibilité
Les critères exacts sont précisés au moment de la demande. Pour obtenir ce prêt, voici ce qui revient le plus souvent chez les prêteurs en ligne au Québec:
- avoir 18 ans ou plus;
- résider au Québec;
- avoir un compte bancaire canadien actif à votre nom;
- recevoir un revenu régulier;
- avoir une adresse courriel et un numéro de téléphone valides.
Revenu, âge et compte bancaire actif
Pour ce type de prêt, le revenu pèse souvent plus que la cote de crédit. Salaire, prestations, travail autonome: le prêteur veut voir que des sommes entrent régulièrement.
Le compte bancaire doit pouvoir recevoir des virements Interac, car c’est par là que passent les fonds. L’âge de la majorité, soit 18 ans, est exigé.
Et si votre crédit n’est pas parfait?
Un dossier de crédit moyen ne ferme pas toujours la porte. Mais rien n’est assuré: chaque demande est étudiée au cas par cas, et un taux d’approbation élevé ne veut pas dire que votre dossier sera accepté. Si c’est un enjeu pour vous, la page sur le mini prêt express présente une autre démarche rapide.
Comment faire la demande (étapes)
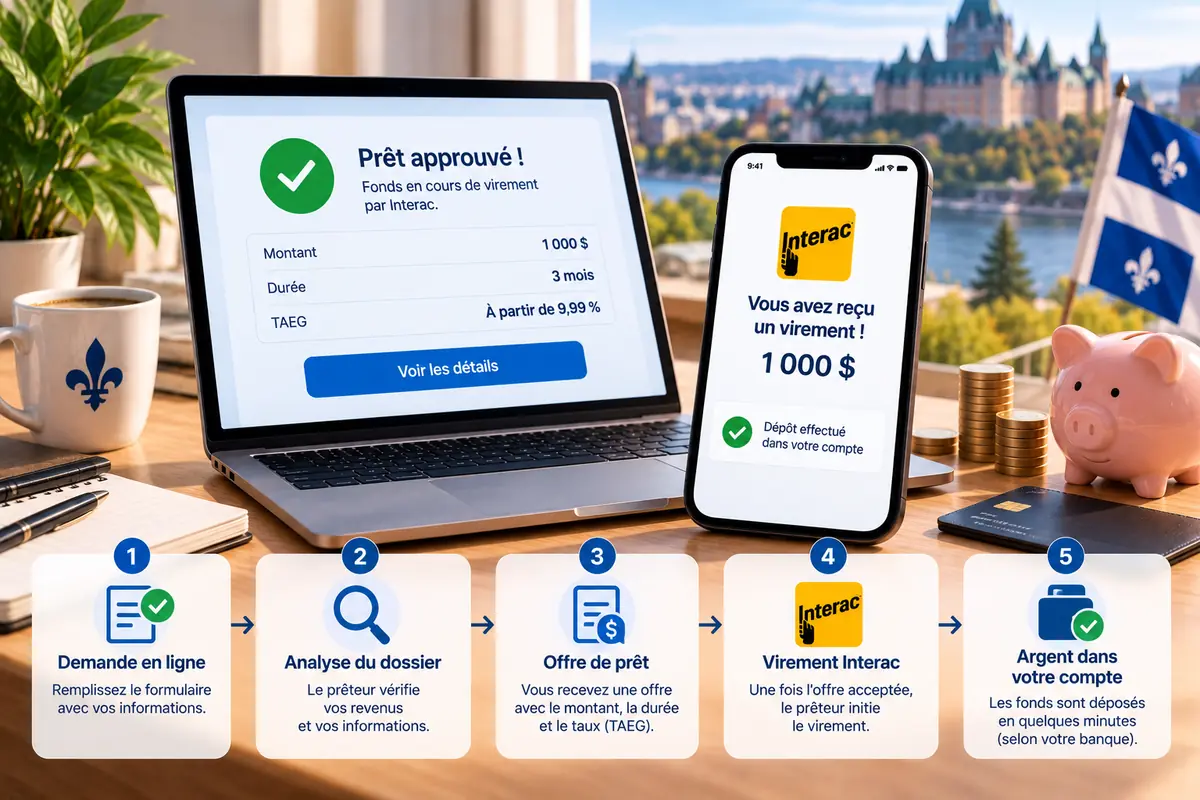
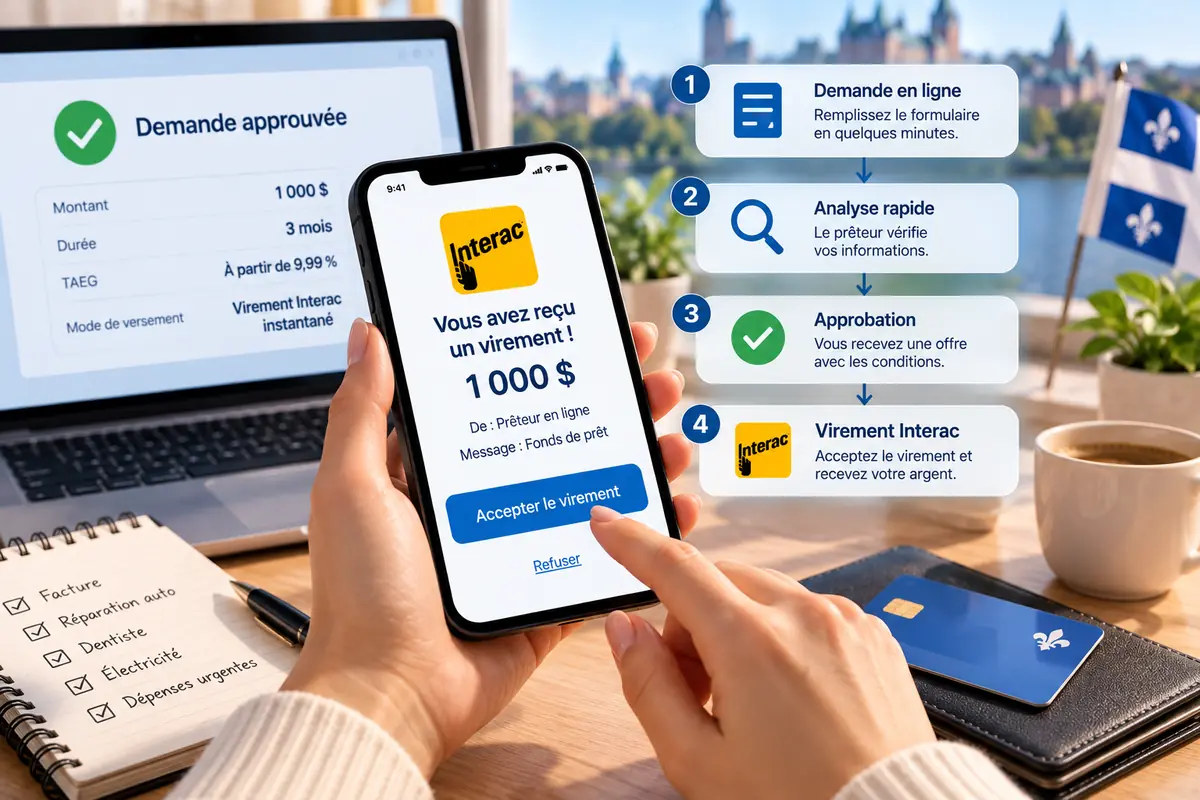
La demande se fait en ligne et prend généralement quelques minutes. Voici le parcours habituel:
- Indiquez le montant souhaité et remplissez le formulaire avec vos coordonnées.
- Décrivez votre situation d’emploi et vos revenus.
- Connectez votre compte bancaire si le prêteur le demande pour confirmer vos revenus.
- Attendez l’analyse de votre dossier.
- Lisez l’offre: montant, TAEG, frais, durée et dates de remboursement.
- Acceptez seulement si les conditions vous conviennent.
- Surveillez votre courriel ou votre téléphone pour accepter le virement Interac.
Le ton de l’offre compte aussi. Un prêteur sérieux répond à vos questions sans vous presser. S’il vous met de la pression pour signer dans les cinq minutes, c’est déjà un mauvais signe. Prenez le temps qu’il faut, même quand l’urgence se fait sentir: une heure de réflexion coûte moins cher qu’une erreur de trois mois.
Avant d’envoyer le formulaire
Relisez vos renseignements. Un nom qui ne correspond pas au compte ou un courriel mal écrit peut retarder le virement. Assurez-vous que l’adresse courriel liée à Interac est celle que vous avez fournie.
Après l’approbation
Vous recevez une offre détaillée. Prenez le temps de la lire avant d’accepter, même si vous êtes pressé. Une fois le contrat accepté, le prêteur lance le virement, et l’argent arrive selon les délais de votre banque.
Montants et coûts d’un mini prêt virement immédiat
Ce petit prêt porte bien son nom: les sommes sont modestes, souvent de quelques centaines de dollars. Le montant offert dépend de vos revenus, de votre capacité de rembourser et des règles du prêteur. Les montants exacts sont affichés pendant la demande.
On pense d’abord au montant, mais la durée de remboursement compte autant. Une durée courte donne des paiements plus élevés, mais un coût total plus bas. Une durée plus longue allège chaque paiement, mais ajoute des frais au bout du compte. Faites le calcul avec le tableau ci-dessous avant de choisir.
| Élément | Ce qu’il faut vérifier |
|---|---|
| Montant du prêt | Dépend de vos revenus et du prêteur |
| TAEG | Taux annuel total, frais inclus |
| Frais | Frais de dossier ou de virement, s’il y en a |
| Durée | Nombre de paiements et dates |
| Coût total | Montant total à rembourser |
Frais et taux: ce qu’il faut savoir
Un petit prêt peut coûter cher en proportion. Demandez le TAEG, c’est-à-dire le coût annuel total du crédit, frais compris, et comparez-le d’une offre à l’autre.
Le taux d’intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025. Aucun prêt ne peut dépasser cette limite. Si une offre vous semble démesurée, posez des questions avant de signer.
Avantages et inconvénients du virement immédiat
Comme toute solution, celle-ci a du bon et du moins bon. Mieux vaut connaître les deux.
Ce prêt convient bien aux petits besoins ponctuels. Voici ce qu’il a de bon, et ce qui demande de la prudence.
Les points positifs
La demande se fait de la maison, sans papier. L’argent arrive dans votre compte sans déplacement. Le processus est pensé pour les petits besoins, et un mini prêt rapide peut dépanner quand une dépense ne peut pas attendre.
Il évite aussi les files d’attente et les rendez-vous. Le tout se fait à votre rythme, et vous voyez les conditions avant d’accepter.
Les points à surveiller
Le coût du crédit peut être élevé pour un petit montant. Les délais dépendent de votre banque, et l’approbation n’est jamais garantie. Il y a aussi un risque de s’habituer à emprunter pour boucler les fins de mois, ce qui peut créer un cercle difficile à briser.
Cadre réglementaire au Québec
Au Québec, le prêt à la consommation est encadré. L’Office de la protection du consommateur (OPC) applique la Loi sur la protection du consommateur (LPC), et l’Autorité des marchés financiers (AMF) intervient en complément pour les produits financiers.
À savoir avant d’emprunter
- L’OPC veille à l’application de la LPC pour le crédit à la consommation.
- L’AMF encadre les produits et services financiers au Québec.
- Le taux d’intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025.
- Une approbation n’est jamais garantie: tout dépend de l’analyse de votre dossier.
Ce prêt est soumis aux mêmes règles que les autres formes de crédit à la consommation. Le fait de recevoir l’argent par virement ne change rien aux droits que vous avez.
Vos droits comme emprunteur
Le prêteur doit vous présenter clairement les conditions du crédit, notamment le coût total et le TAEG. Lisez le contrat avant de signer. Si un point reste flou, demandez des précisions par écrit. Pour plus de renseignements, consultez les sites de l’OPC et de l’AMF.
Emprunter de façon responsable
Un mini prêt reste un engagement, même quand le montant est modeste. Avant de demander un prêt virement immédiat, demandez-vous s’il y a une autre solution: report d’un paiement, entente avec un fournisseur, aide d’un proche. Avant de cliquer sur «envoyer», prenez un instant pour faire le point.
Calculer ce que vous pouvez rembourser
Regardez votre budget du mois: loyer, épicerie, factures, remboursements en cours. Ce qui reste est votre vraie marge. Empruntez ce dont vous avez besoin, pas le maximum offert. Un petit montant bien remboursé vaut mieux qu’une somme qui pèse sur chaque paie.
Si vous songez à un mini prêt rapide pour couvrir un manque récurrent, arrêtez-vous un instant. Un prêt règle une urgence, pas un problème de budget qui revient chaque mois.
Comparer avant de signer
Comparez le TAEG, les frais et la durée de plus d’une offre. Un paiement bas peut cacher un coût total élevé. Si les remboursements deviennent difficiles, contactez le prêteur sans attendre, ou demandez conseil à un organisme de budget et d’endettement. Vous n’êtes pas seul dans cette situation.
Pourquoi choisir micropret1.ca
Chez micropret1.ca, la demande se fait en ligne, sans paperasse inutile. Vous voyez les conditions avant d’accepter, et vous restez libre de dire non. Quand on veut recevoir un petit montant par Interac, on veut comprendre avant de s’engager, et notre service est conçu pour ça.
Notre démarche repose sur la simplicité, la transparence sur les coûts et le respect du cadre québécois. Nous ne promettons pas d’approbation, ni de délai à la seconde près.
Si ce type de prêt répond à votre besoin, faites votre demande de prêt en quelques minutes. Vous recevrez une réponse selon l’analyse de votre dossier, et vous déciderez ensuite.
Foire aux questions
Le virement immédiat est-il disponible la fin de semaine?
Le virement Interac fonctionne tous les jours, mais l’analyse de votre demande dépend des heures de traitement du prêteur. Une demande faite le week-end peut être traitée le jour ouvrable suivant. Vérifiez les heures indiquées avant de compter sur une date.
Quelle est la différence avec un mini prêt sans refus?
Le virement immédiat décrit la façon dont l’argent vous arrive. Le «sans refus» décrit plutôt une approche d’acceptation, qui ne veut jamais dire approbation garantie. Pour comparer les deux, lisez notre page sur le mini prêt sans refus.
Combien coûte un virement Interac instantané?
Cela dépend du prêteur et de votre banque. Certains absorbent les frais, d’autres les ajoutent au coût du prêt. Les frais doivent figurer dans l’offre: lisez-la avant d’accepter. Ce type de prêt reste un prêt, avec un TAEG qu’il faut comparer.
Puis-je recevoir l’argent en quelques minutes?
Souvent oui: une fois le prêt approuvé, les fonds arrivent en quelques minutes, mais ce n’est pas garanti. Le délai dépend de votre institution bancaire et du dépôt automatique.
L’approbation est-elle garantie?
Non. Même avec un taux d’approbation élevé, aucune demande n’est acceptée automatiquement. Chaque dossier est analysé individuellement.
Julien Martel
Julien Martel s’intéresse au microcrédit, aux prêts personnels et aux solutions de financement accessibles aux consommateurs québécois. Ses contenus portent sur les différentes options d’emprunt disponibles en ligne, notamment pour les personnes qui ont besoin de petites sommes pour faire face à des dépenses imprévues.
Il aborde les principaux critères d’admissibilité, les documents généralement demandés, les vérifications bancaires instantanées (IBV) et les modalités de remboursement.
Il explique également comment interpréter les taux d’intérêt, le taux annuel en pourcentage (TAEG) et les frais associés à un prêt afin de mieux comprendre le coût total du financement.
À travers ses articles, Julien aide les lecteurs à comparer les options de microcrédit, à comprendre les conditions des prêteurs et à reconnaître les éléments importants d’une offre de financement.
Il met l’accent sur la transparence, la planification budgétaire et l’importance de choisir un montant adapté à sa capacité de remboursement.
Son objectif est de rendre l’information sur le microcrédit plus claire et accessible, afin d’aider les consommateurs à prendre des décisions financières réfléchies.
À propos de l'auteur et ses articles →