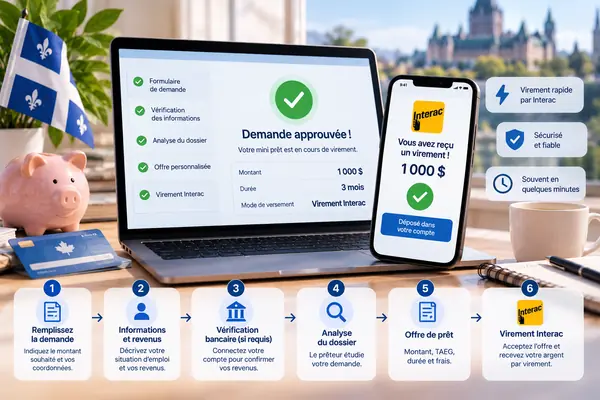
Vous avez cherché un prêt sans vérification bancaire et vous vous demandez s’il existe vraiment une façon d’emprunter sans qu’on regarde votre situation. Petite mise au point: il y a bel et bien une vérification, mais elle ne passe plus par une pile de papiers.
Elle se fait en ligne, en quelques minutes, grâce à la vérification bancaire instantanée, qu’on appelle l’IBV. Voici comment ça marche, à quoi s’attendre et quoi surveiller.
Qu’est-ce que la vérification bancaire instantanée (IBV)
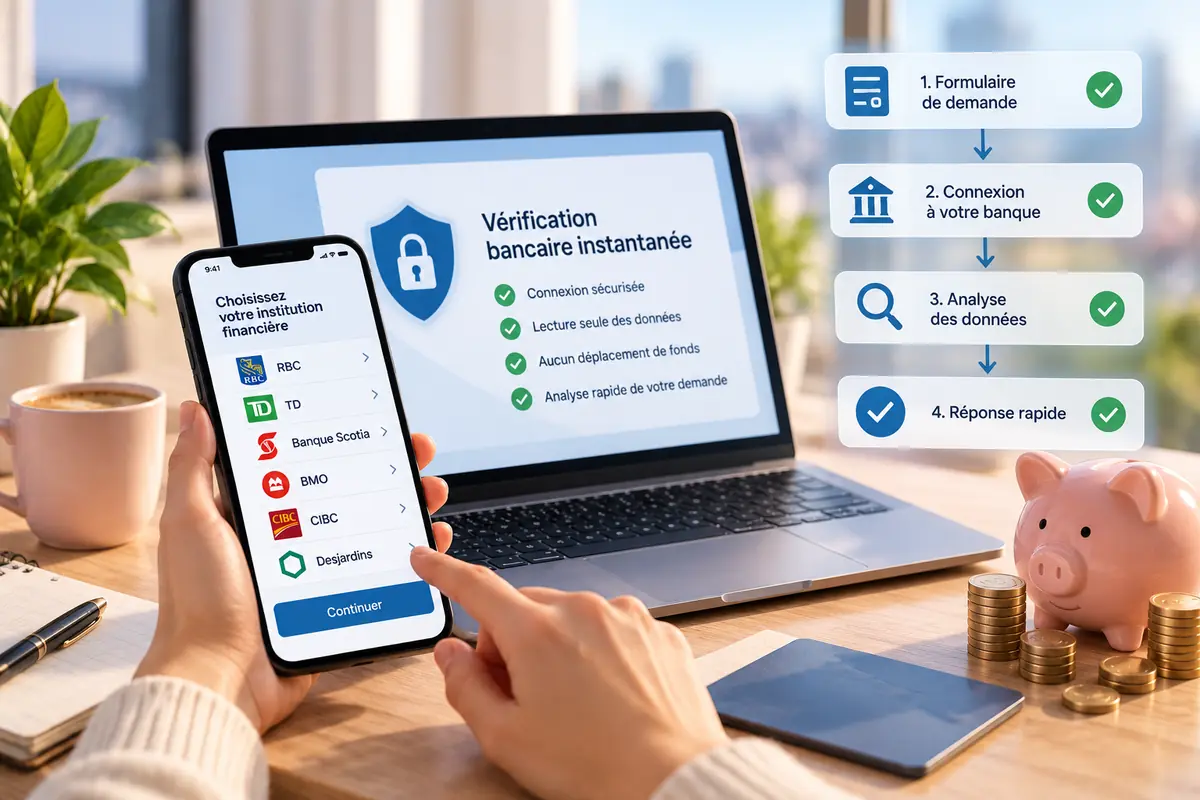
L’IBV est un outil qui permet de confirmer votre situation financière directement à partir de votre compte bancaire, sans que vous ayez à envoyer des relevés.
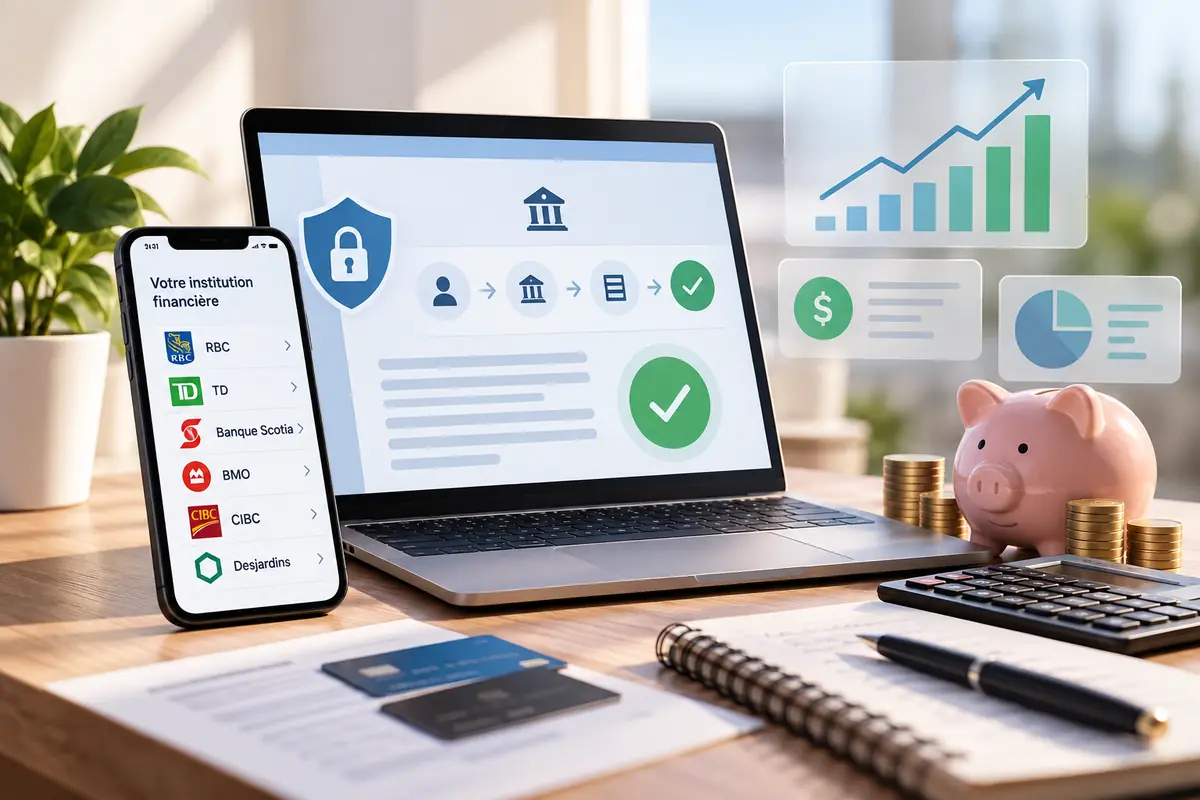
Vous choisissez votre institution, vous vous connectez par un service sécurisé, et les renseignements utiles à l’analyse de votre demande sont transmis au prêteur.
Comment ça fonctionne
La connexion passe par un service tiers spécialisé, pas par le site du prêteur lui-même. En général, ce service consulte des données comme l’historique des opérations et les dépôts de revenus, en lecture seulement.
Il ne déplace pas d’argent. Les modalités exactes peuvent varier d’un fournisseur à l’autre, alors lisez toujours l’écran de consentement avant d’accepter.
Quelles données sont consultées
Le prêteur cherche surtout à comprendre vos entrées et sorties d’argent: la régularité de vos dépôts, vos paiements récurrents et l’état général du compte.
C’est une photo récente de votre budget. Votre dossier de crédit n’est pas le seul élément regardé, et c’est justement ce qui rend l’IBV intéressant pour bien des gens.
Sécurité et confidentialité
La connexion se fait sur un écran sécurisé, et vos identifiants sont saisis chez le fournisseur du service, pas chez le prêteur. Vérifiez que l’adresse du site est bien celle que vous attendez avant d’entrer quoi que ce soit.
Si un écran vous semble louche, fermez-le et recommencez depuis le site officiel. Vous gardez toujours le droit d’interrompre la démarche.
Pourquoi l’IBV remplace les documents papier
Avant, pour appuyer une demande, il fallait imprimer ou numériser des relevés bancaires, des talons de paie et parfois une lettre d’employeur. Ça prenait du temps, et un document manquant pouvait tout retarder. L’IBV règle une bonne partie de ce casse-tête.
Soyons clairs sur un point: un prêt sans vérification bancaire, au sens où on l’entend ici, ne signifie pas qu’aucun contrôle n’est fait. Le contrôle existe toujours. Il change simplement de forme, et il passe des papiers à une connexion sécurisée.
Moins de paperasse, plus de rapidité
Pas de numérisation, pas de courriel avec cinq pièces jointes. Vous répondez aux questions, vous confirmez votre compte, et le prêteur reçoit des données à jour plutôt que des documents parfois vieux de plusieurs semaines.
Le dossier avance donc plus vite, même si le délai final dépend toujours de l’analyse de votre demande.
Une vérification qui reste réelle
Même sans papier, le prêteur évalue vos revenus, vos dépenses et votre capacité de rembourser. L’approbation n’est jamais acquise d’avance. Un prêt sans vérification bancaire reste donc un prêt analysé, simplement plus pratique à demander.
Un exemple concret
Prenons Marie-Ève (exemple fictif), qui travaille à temps plein à Sherbrooke et doit réparer sa voiture. Autrefois, elle aurait dû retrouver ses trois derniers relevés et ses talons de paie.
Avec l’IBV, elle se connecte en deux minutes depuis son téléphone, pendant sa pause. Le prêteur voit ses dépôts de paie réguliers et analyse la demande. Elle reçoit ensuite une réponse, sans aucune garantie d’avance.
Conditions d’éligibilité
Les critères exacts sont précisés au moment de la demande, mais voici ce qui revient le plus souvent chez les prêteurs en ligne au Québec.
- Avoir 18 ans ou plus
- Résider au Québec
- Avoir un compte bancaire canadien actif, à votre nom
- Recevoir un revenu régulier, d’emploi ou d’une autre source
- Avoir une adresse courriel et un numéro de téléphone valides
Revenu et compte bancaire
Un revenu régulier compte plus que sa provenance. Salaire, prestations, revenu de travail autonome: le prêteur veut surtout voir des dépôts qui reviennent. Le compte doit être ouvert depuis assez longtemps pour montrer un portrait cohérent, et il doit permettre la connexion IBV.
Et si votre cote de crédit est moyenne?
Un dossier de crédit imparfait n’est pas toujours un obstacle, car l’IBV donne une image plus complète de votre situation actuelle. Cela dit, rien n’est assuré. Chaque demande est étudiée au cas par cas, et la décision revient au prêteur.
Ce qui peut ralentir une demande
Quelques détails reviennent souvent: un nom qui ne correspond pas à celui du compte, un numéro de téléphone erroné, un compte récemment ouvert ou des revenus difficiles à repérer.
Relisez vos réponses avant d’envoyer le formulaire. Si la connexion IBV échoue, vérifiez vos identifiants auprès de votre institution et réessayez plutôt que de multiplier les tentatives.
Comment faire la demande (étapes)
La demande se fait entièrement en ligne et prend généralement quelques minutes. Voici le parcours habituel:
- Remplissez le formulaire de demande avec vos coordonnées et le montant souhaité.
- Indiquez vos revenus et votre situation d’emploi.
- Choisissez votre institution financière et connectez-vous au service IBV.
- Autorisez la lecture de vos données bancaires.
- Attendez l’analyse de votre dossier.
- Lisez attentivement l’offre: montant, TAEG, durée et frais.
- Acceptez seulement si les conditions vous conviennent.
Ce qu’il faut avoir sous la main
Préparez votre pièce d’identité, vos identifiants bancaires habituels et le nom de votre employeur ou de votre source de revenu. Quelques minutes de préparation évitent de recommencer le formulaire en cours de route.
Après l’envoi de la demande
Une fois l’IBV terminée, le prêteur analyse l’information. Vous recevez ensuite une réponse, avec les conditions détaillées si votre demande est acceptée. Pour un besoin d’argent plus pressant, jetez un coup d’œil à notre page sur le prêt express, qui présente une démarche rapide.
Si la réponse tarde, ne soumettez pas une deuxième demande ailleurs en panique. Multiplier les demandes peut laisser des traces dans votre dossier de crédit et brouiller votre situation.
Attendez la réponse, lisez le courriel du prêteur jusqu’au bout et vérifiez aussi votre dossier de pourriels. Au besoin, contactez le service à la clientèle pour savoir où en est votre dossier.

Avantages et limites de l’IBV
Comme tout outil, l’IBV a du bon et du moins bon. Mieux vaut connaître les deux avant de vous lancer.
| Avantages | Limites |
|---|---|
| Aucun document à numériser | Exige de connecter votre compte bancaire |
| Données à jour, analyse plus rapide | Tous les comptes ne sont pas compatibles |
| Utile si le crédit est imparfait | L’approbation n’est jamais garantie |
| Démarche faite en ligne, à toute heure | Le coût du prêt peut rester élevé |
Ce que l’IBV change pour vous
Pour beaucoup d’emprunteurs, c’est surtout une question de temps et de simplicité. Un prêt sans vérification bancaire de type IBV épargne les allers-retours de documents. Il laisse aussi la place à des dossiers que l’analyse classique aurait pu écarter trop vite.
Ce qu’il ne change pas
L’IBV ne rend pas le crédit gratuit. Les frais, le taux et le calendrier de remboursement s’appliquent comme pour n’importe quel prêt. Elle n’assure pas non plus une approbation. Si l’offre ne vous convient pas, vous avez le droit de la refuser.
Cadre réglementaire au Québec
Au Québec, le prêt à la consommation est encadré. L’Office de la protection du consommateur (OPC) applique la Loi sur la protection du consommateur (LPC), et l’Autorité des marchés financiers (AMF) intervient en complément pour les produits financiers.
À savoir avant d’emprunter
- L’OPC veille à l’application de la LPC pour le crédit à la consommation.
- L’AMF encadre les produits et services financiers au Québec.
- Le taux d’intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025. Aucun prêt ne peut dépasser cette limite.
- Une approbation n’est jamais garantie: tout dépend de l’analyse de votre dossier.
Vos droits comme emprunteur
Le prêteur doit vous présenter les conditions du crédit de façon claire, notamment le coût total et le TAEG. Prenez le temps de lire le contrat avant de signer. Si un point reste flou, demandez des précisions par écrit.
Si une offre vous semble démesurée, comparez-la au plafond de 35 % et n’hésitez pas à poser des questions. Pour d’autres renseignements, consultez les sites de l’OPC et de l’AMF.
Emprunter de façon responsable
Un emprunt est un engagement, même quand la demande est simple. Avant de cliquer sur «envoyer», prenez un moment pour faire le point.
Calculez ce que vous pouvez rembourser
Regardez votre budget du mois: loyer, épicerie, factures, remboursements en cours. Ce qui reste, c’est votre vraie marge. Empruntez le montant dont vous avez besoin, pas le maximum offert. Un petit montant bien remboursé vaut mieux qu’un gros montant qui pèse sur chaque paie.
Comparer avant de signer
Comparez le TAEG, la durée et les frais de plus d’une offre. Un paiement mensuel bas peut cacher un coût total élevé. Si les remboursements deviennent difficiles, contactez le prêteur sans attendre, ou demandez conseil à un organisme de budget et d’endettement. Votre démarche est valable, et vous n’êtes pas seul.
Reconnaître un prêteur sérieux
Un prêteur fiable affiche clairement le coût du crédit, le TAEG et les frais avant que vous acceptiez. Il ne vous demande jamais d’argent d’avance pour «débloquer» un prêt.
Il ne fait pas de promesse d’approbation, et il vous laisse le temps de lire le contrat. Si un site vous presse de signer, c’est un signal d’alarme. Prenez du recul et comparez.
Pourquoi choisir micropret1.ca
Chez micropret1.ca, la demande se fait en ligne, sans paperasse inutile. Vous passez par une vérification claire plutôt que par un parcours compliqué. Vous voyez les conditions avant d’accepter, et vous restez libre de dire non.
Notre approche pour un prêt sans vérification bancaire repose sur trois choses: la simplicité, la transparence sur les coûts et le respect du cadre québécois. Nous ne promettons pas d’approbation. Nous promettons une démarche lisible, du début à la fin.
Prêt à voir où vous en êtes? Faites votre demande de prêt en quelques minutes. Si vous préférez une autre voie, lisez d’abord notre page sur le prêt sans enquête.
Foire aux questions
L’IBV donne-t-il accès à mon compte bancaire?
Non, pas au sens où on l’entend d’habitude. L’IBV sert à consulter certaines données, en général en lecture seulement, pour analyser votre demande. Elle ne permet pas de retirer de l’argent ni de faire des opérations. Lisez toujours le consentement affiché avant de confirmer la connexion.
Puis-je emprunter sans aucun document?
Souvent, vous n’avez pas à envoyer de relevés ni de talons de paie, parce que l’IBV les remplace. Une pièce d’identité ou une confirmation de revenu peut tout de même être demandée dans certains cas. Un prêt sans vérification bancaire n’est donc pas un prêt sans contrôle.
L’approbation est-elle garantie?
Non. Même avec un taux d’approbation élevé, aucune demande n’est acceptée automatiquement. Chaque dossier est analysé, et la décision dépend de votre situation.
Mes identifiants bancaires sont-ils conservés par le prêteur?
En règle générale, les identifiants sont saisis dans l’interface du service IBV et ne sont pas remis au prêteur. Les pratiques précises dépendent du fournisseur, alors lisez les conditions affichées avant de continuer. En cas de doute, communiquez avec votre institution financière.
Est-ce que ma cote de crédit compte quand même?
Elle peut être prise en compte, mais ce n’est pas le seul facteur. L’IBV aide à montrer votre situation actuelle. La décision finale dépend de l’ensemble du dossier.
Combien de temps prend la demande?
Le formulaire et la connexion IBV prennent généralement quelques minutes. Le délai de réponse, lui, dépend de l’analyse de votre dossier et du prêteur.
Que faire si je ne peux pas rembourser à temps?
Contactez le prêteur dès que possible pour discuter d’une solution. Un organisme de budget et d’endettement peut aussi vous aider à y voir clair.
Julien Martel
Julien Martel s’intéresse au microcrédit, aux prêts personnels et aux solutions de financement accessibles aux consommateurs québécois. Ses contenus portent sur les différentes options d’emprunt disponibles en ligne, notamment pour les personnes qui ont besoin de petites sommes pour faire face à des dépenses imprévues.
Il aborde les principaux critères d’admissibilité, les documents généralement demandés, les vérifications bancaires instantanées (IBV) et les modalités de remboursement.
Il explique également comment interpréter les taux d’intérêt, le taux annuel en pourcentage (TAEG) et les frais associés à un prêt afin de mieux comprendre le coût total du financement.
À travers ses articles, Julien aide les lecteurs à comparer les options de microcrédit, à comprendre les conditions des prêteurs et à reconnaître les éléments importants d’une offre de financement.
Il met l’accent sur la transparence, la planification budgétaire et l’importance de choisir un montant adapté à sa capacité de remboursement.
Son objectif est de rendre l’information sur le microcrédit plus claire et accessible, afin d’aider les consommateurs à prendre des décisions financières réfléchies.
À propos de l'auteur et ses articles →